Panduan Membeli
Biaya Beli Rumah di Luar Harga: Daftar Lengkap dan Urutannya
Oleh Chandra · Diterbitkan 23 Agustus 2026 · 3 menit baca
Banyak pembelian rumah tersendat bukan karena cicilannya berat, melainkan karena dana di muka kurang beberapa puluh juta saat akad. Artikel ini merinci biaya di luar harga beserta urutan waktu pembayarannya.

Pembelian rumah paling sering tersendat bukan karena cicilannya berat, melainkan karena dana di muka ternyata kurang beberapa puluh juta pada saat akad. Penyebabnya hampir selalu sama: pembeli menyiapkan dana sebesar harga rumah, padahal harga rumah bukan total yang harus dibayar.
Artikel ini merinci apa saja biaya di luar harga, kapan masing-masing jatuh tempo, dan bagaimana memastikan tidak ada tagihan yang muncul mendadak.
Pertama: pahami arti kata "net"
Kata net pada iklan properti tidak berarti tanpa biaya lain sama sekali. Ia hanya berarti harga itu tidak akan ditawar turun oleh penjual. Cakupan apa saja yang sudah termasuk berbeda-beda antar pengembang, dan inilah yang wajib Anda tanyakan secara tertulis.
Sebagai contoh konkret, pada proyek yang kami pasarkan, yang sudah termasuk dalam harga adalah: Persetujuan Bangunan Gedung (PBG), Sertifikat Hak Guna Bangunan, biaya Akta Jual Beli, dan biaya notaris. Empat pos itu tergolong besar, dan tidak semua pengembang memasukkannya.
Yang belum termasuk dan harus Anda siapkan sendiri: BPHTB, biaya KPR atau akad bank, dan asuransi.
BPHTB: pos terbesar yang paling sering terlupa
BPHTB adalah Bea Perolehan Hak atas Tanah dan Bangunan, dibayar oleh pembeli saat peralihan hak. Ini pajak daerah, bukan biaya pengembang, sehingga besarnya mengikuti ketentuan pemerintah daerah tempat lahan berada dan nilai transaksinya.
Karena tarif dan batas tidak kena pajaknya ditetapkan per daerah, jangan mengandalkan angka yang Anda baca untuk kota lain. Mintalah perkiraan dari agen atau notaris untuk daerah yang tepat. Pada proyek yang berada di wilayah Kabupaten Bogor, misalnya, perhitungannya mengikuti ketentuan Kabupaten Bogor — bukan Tangerang Selatan, meski kawasannya dipasarkan sebagai Serpong.
Tanyakan angkanya sebelum menyetorkan booking fee. Ini pos terbesar di antara yang belum termasuk, dan mengetahuinya belakangan adalah penyebab paling umum batalnya transaksi.
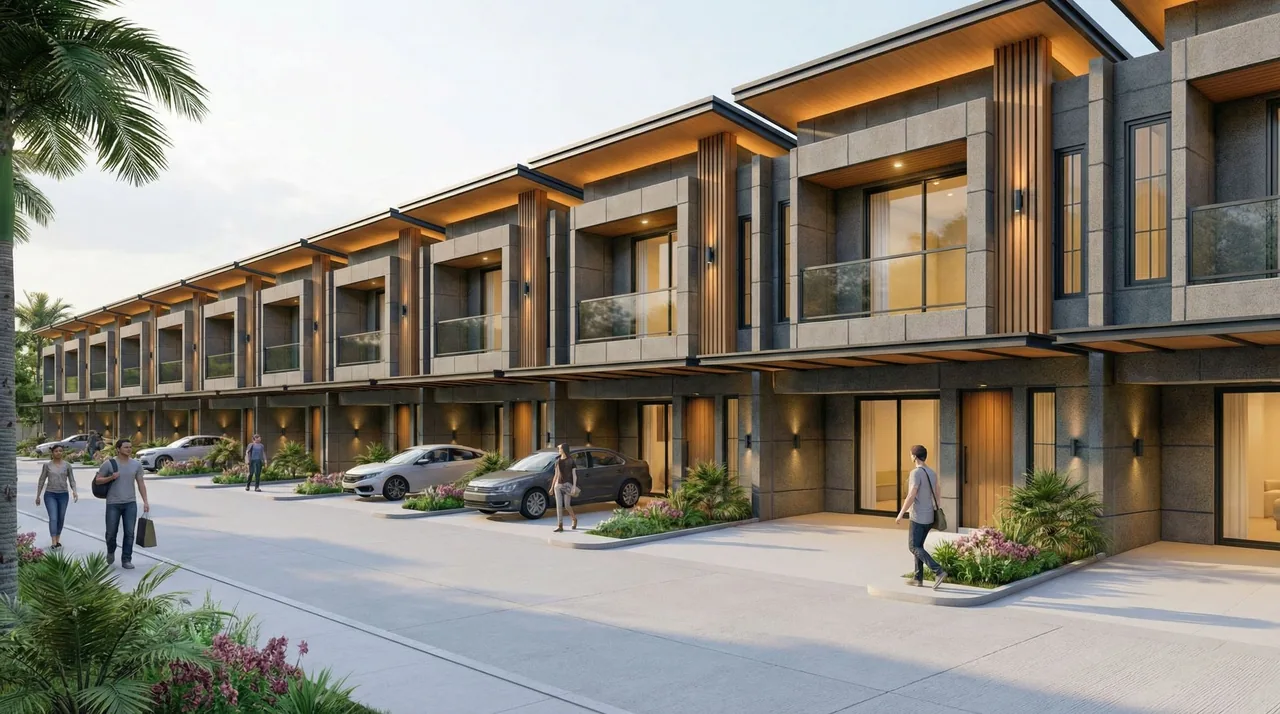
Render 3D — bukan foto unit jadi.
Urutan waktu pembayaran
Menyusun biaya berdasarkan urutan waktu lebih berguna daripada sekadar daftar, karena yang menentukan kesiapan Anda adalah kapan uang itu dibutuhkan.
Tahap 1 — saat mengunci unit. Booking fee, pada contoh ini Rp 10 juta. Fungsinya menahan unit agar tidak ditawarkan ke pembeli lain selama proses berjalan. Pastikan disetor ke rekening badan hukum pengembang, bukan rekening perorangan, dan mintalah kuitansi resmi bernomor.
Tahap 2 — saat pengajuan KPR. Uang muka 20 persen dari harga. Sebagian bank memungut biaya provisi dan administrasi di tahap ini, ditambah biaya appraisal untuk menilai jaminan.
Tahap 3 — saat akad. Ini tahap terberat. BPHTB jatuh tempo di sini, bersama biaya akad bank dan premi asuransi jiwa serta asuransi kebakaran yang umumnya diwajibkan selama masa kredit.
Tahap 4 — setelah serah terima. Biaya yang jarang dianggarkan: pemasangan listrik tambahan bila daya bawaan kurang, pagar, kanopi, gorden, dan pengisian rumah bila Anda mengambil paket non furnish.
Cara memastikan tidak ada tagihan mendadak
Ajukan satu pertanyaan tertulis ini kepada pengembang atau agen: "Tolong sebutkan seluruh biaya yang harus saya bayar dari hari ini sampai serah terima kunci, beserta perkiraan besarannya dan kapan jatuh temponya."
Penjual yang tertib menjawabnya dengan daftar. Penjual yang menjawab "nanti dihitung belakangan" adalah tanda bahwa akan ada kejutan. Simpan jawabannya sebagai pesan tertulis, bukan percakapan lisan.
Anggarkan cicilan pada angka penuh
Terakhir, satu jebakan yang sering terjadi pada promo. Sampai 31 Agustus 2026 berlaku subsidi cicilan Rp 800.000 per bulan selama dua belas bulan pertama. Untuk skema KPR di harga 800 juta dengan uang muka 20 persen, bunga 7,5 persen, dan tenor 20 tahun, cicilan penuhnya sekitar Rp 5.156.000 per bulan — dengan subsidi, tahun pertama menjadi sekitar Rp 4.356.000.
Mulai bulan ketiga belas, cicilan kembali ke angka penuh. Bank pun menilai kelayakan Anda dari cicilan penuh, dengan syarat penghasilan minimal sekitar Rp 15.624.000. Anggarkan Rp 5.156.000 sejak bulan pertama dan perlakukan selisihnya sebagai tabungan, bukan sebagai ruang belanja.
Kesimpulan
Harga rumah adalah komponen terbesar, tetapi bukan satu-satunya. Yang menentukan kelancaran pembelian adalah apakah Anda tahu seluruh pos biaya beserta jadwalnya sejak awal. Tanyakan daftarnya secara tertulis, dan pastikan BPHTB dihitung untuk daerah yang tepat.
Pertanyaan serupa yang sering diajukan pembeli kami kumpulkan di halaman FAQ. Untuk meminta rincian biaya sesuai skema pembayaran yang Anda pilih, hubungi Chandra di 0815-7237-2376.